

Nexi POS

- 817.00 Recensioni
- 4,6
- Download
- 100.000+
La nostra opinione su Nexi POS da Appgk
Quando devo accettare un pagamento fuori dal negozio, la cosa che cerco non è un’app piena di funzioni decorative: voglio capire rapidamente che cosa sto usando, quali passaggi richiede e quanto controllo ho prima di confermare un’operazione. Nexi POS, sviluppata da Nexi Payments, nasce proprio per portare l’accettazione dei pagamenti in mobilità sul telefono. Dopo averla provata, la considero una soluzione interessante soprattutto per chi lavora in movimento e ha già un rapporto con i servizi Nexi, mentre la trovo meno adatta a chi cerca un sistema completo per gestire anche magazzino, fatturazione o contabilità.
L’app appartiene alla categoria della finanza, è gratuita e ha una valutazione media di 4,6 su 5, costruita su circa 11 mila valutazioni. Sono numeri che indicano una buona accoglienza, ma non li interpreto come una garanzia automatica: in un’app che interviene durante un incasso, contano molto il tipo di attività, la connessione disponibile e la familiarità con le procedure di pagamento. Il suo punto di forza non è sostituire ogni strumento del commerciante, bensì rendere più pratico un momento preciso: ricevere denaro quando non si ha a disposizione un terminale tradizionale.
Che cosa offre davvero a chi incassa in mobilità
Il nome Nexi POS descrive bene l’obiettivo, ma può creare un’aspettativa troppo ampia. Io non la vedo come un gestionale aziendale completo. La vedo piuttosto come il componente dedicato all’accettazione dei pagamenti, utile quando il banco cambia posizione o quando il lavoro si svolge presso il cliente. Un artigiano che si sposta per gli interventi, un professionista che riceve il saldo al termine di una prestazione o un piccolo venditore che partecipa a un evento possono trarre vantaggio da questa impostazione.
Il vantaggio pratico è ridurre il numero di oggetti da portare con sé. Invece di separare il telefono dalle attività di incasso, l’app concentra sul dispositivo una parte importante del flusso. Questo non significa che ogni situazione diventi automaticamente semplice: prima di usarla sul campo bisogna capire come viene attivato il servizio, quali strumenti sono compatibili e come vengono gestite le operazioni dal proprio profilo. La mia raccomandazione è fare una prova controllata prima di affidarle il primo incasso davanti a un cliente.
I migliori aspetti di Nexi POS
Aspetti da tenere a mente su Nexi POS
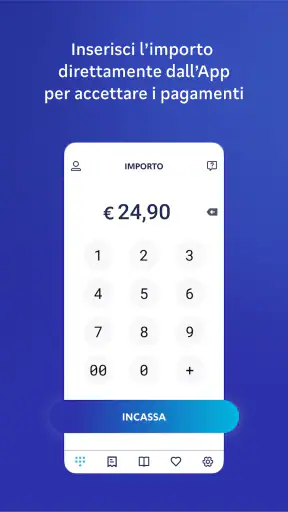
Un caso realistico è quello di un tecnico che termina un lavoro a domicilio. Può preparare l’importo, verificare con il cliente che la cifra sia corretta e procedere dal telefono, senza rimandare il pagamento o chiedere un bonifico successivo. Qui il valore non sta solo nella velocità: diminuisce anche il rischio pratico di dimenticare una fattura, perdere un promemoria cartaceo o dover ricontattare il cliente più tardi. Per un’attività con molti piccoli interventi, questa continuità può essere più utile di una lunga lista di opzioni accessorie.
Il rapporto con Nexi incide sulla scelta
Essendo un prodotto di Nexi Payments, l’app va valutata insieme al contesto in cui viene utilizzata. Chi conosce già l’ecosistema Nexi potrebbe trovarsi più a suo agio nel collegare l’esperienza mobile alle proprie esigenze di incasso. Chi invece parte da zero dovrebbe dedicare attenzione alla configurazione iniziale e alla comprensione delle condizioni del servizio, senza confondere il fatto che l’app sia gratuita con l’assenza di eventuali costi legati all’accettazione dei pagamenti o al rapporto commerciale.
Notizie e approfondimenti su Nexi POS

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Questo è uno dei punti su cui preferisco essere chiaro: il download gratuito riguarda l’applicazione, non è una promessa generale sul costo di ogni transazione o del servizio collegato. Prima di scegliere, leggerei con calma le condizioni mostrate durante l’attivazione e controllerei chi è l’intestatario del profilo che riceverà gli incassi. Per un professionista, questa verifica è importante quanto imparare a usare i pulsanti principali.
La prima configurazione merita tempo
Nel mio approccio, la configurazione non dovrebbe essere trattata come un passaggio da saltare. Un’app finanziaria deve essere provata quando non c’è pressione: in ufficio, con una connessione stabile e con il tempo necessario per controllare ogni schermata. Conviene verificare il metodo di accesso, le informazioni dell’attività e le impostazioni che mostrano prima della conferma. Se l’app presenta una richiesta che non si comprende, fermarsi è più prudente che procedere per abitudine.
Non vuoi leggere la recensione completa?
Un consiglio concreto è creare una piccola procedura interna. Prima dell’incasso, controllo l’importo e identifico il cliente o la prestazione secondo il sistema amministrativo che già uso; durante il pagamento, lascio che sia il cliente a verificare la cifra sullo schermo; dopo la conferma, salvo la ricevuta o la registrazione prevista dal flusso scelto. In questo modo Nexi POS resta uno strumento di pagamento e non diventa, per errore, l’unico archivio della mia attività.
Questa separazione è una delle intuizioni più utili nell’uso quotidiano. Un’app che facilita l’incasso non sostituisce necessariamente la contabilità, la conservazione dei documenti o il controllo degli appuntamenti. Se si pretende che svolga tutti questi ruoli, la valutazione rischia di essere ingiusta. Se la si usa per ciò che fa meglio, il percorso appare più ordinato.
Screenshot
Controlli, conferme e momenti delicati
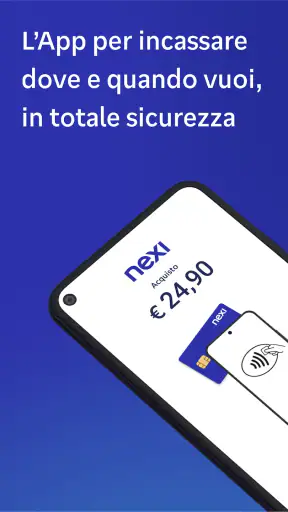
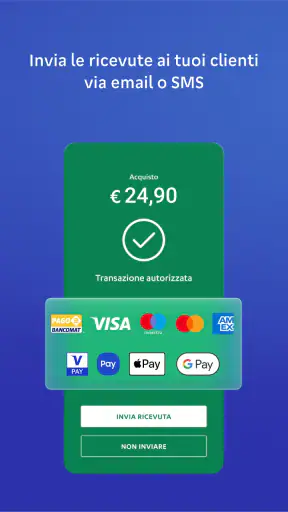
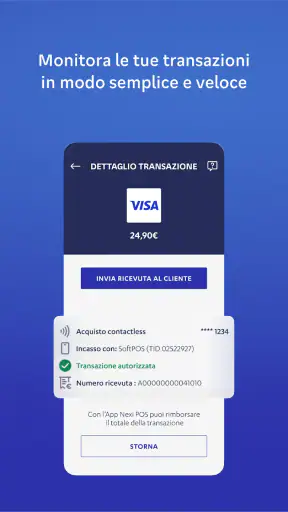
Quando un’app gestisce pagamenti, la fiducia nasce soprattutto dai controlli visibili. Io voglio poter riconoscere chiaramente l’importo, capire quando una richiesta riguarda l’autorizzazione e distinguere un’operazione completata da una semplicemente avviata. Non basta vedere una schermata rassicurante: dopo ogni incasso è utile controllare lo stato dell’operazione e conservarne la prova nel modo previsto dal proprio lavoro.
Il momento più sensibile è quello precedente alla conferma. Un errore di cifra, un destinatario sbagliato o una connessione instabile possono creare confusione. Per questo suggerisco di non usare l’app mentre si è distratti, in coda o con il telefono quasi scarico. La rapidità è utile solo se resta accompagnata da una verifica. In particolare, non confermerei mai un pagamento basandomi soltanto sull’importo pronunciato a voce: preferisco che la cifra sia visibile e riletta.
Un secondo momento delicato arriva quando il cliente chiede di ripetere l’operazione perché non ha visto subito l’esito. Qui è facile generare un doppio addebito se si procede senza controllo. La procedura più prudente è aspettare la risposta dell’app, verificare lo stato dell’operazione e solo dopo decidere come muoversi. Se resta un dubbio, è meglio seguire l’assistenza ufficiale o la procedura indicata dal proprio contratto invece di tentare più volte alla cieca.
Dati, accessi e scelte dell’utente
In un prodotto finanziario guardo con attenzione alle richieste che compaiono sullo schermo. Non concederei automaticamente ogni autorizzazione del telefono: prima cercherei di capire perché è richiesta e se è indispensabile per il flusso che sto per usare. Questo non significa considerare sospetta ogni richiesta, ma mantenere un comportamento consapevole. L’utente dovrebbe leggere le schermate relative all’accesso, alla sicurezza e alla gestione del profilo, soprattutto quando utilizza lo stesso dispositivo anche per attività personali.
La protezione dell’accesso è un aspetto pratico, non una formalità. Se il telefono viene condiviso con altri dipendenti, preferisco stabilire chi può aprire l’app e chi può confermare un incasso. Se un collaboratore cambia ruolo, conviene rivedere immediatamente le autorizzazioni interne e le credenziali utilizzate. Non lascerei il dispositivo sbloccato su un tavolo durante una pausa, anche se l’app è stata progettata per essere comoda.
Un’altra buona abitudine consiste nel controllare periodicamente le impostazioni dell’account e le comunicazioni associate al servizio. Le scelte dell’utente hanno valore solo se restano comprensibili: sapere quale profilo è attivo, a chi sono riferiti gli incassi e come contattare il supporto riduce gli errori quando qualcosa va storto. In questo senso, la fiducia non dipende soltanto dal marchio Nexi, ma anche dalla disciplina con cui il titolare gestisce il proprio accesso.
Connessione e continuità operativa
Un POS sul telefono è comodo proprio perché viaggia con noi, ma questa comodità porta una dipendenza concreta dal dispositivo e dalla rete. Prima di andare a un mercato, a una fiera o a una serie di visite, controllerei la batteria, la disponibilità della connessione e lo spazio sufficiente per visualizzare le conferme. Portare un metodo alternativo per gli incassi è una scelta prudente quando il lavoro si svolge in luoghi dove il segnale può essere incostante.
Questo non è un difetto esclusivo di Nexi POS, ma è una differenza importante rispetto a un terminale dedicato già integrato nell’organizzazione di un punto vendita. Il telefono può essere impegnato in una chiamata, ricevere notifiche o avere una batteria ridotta. Un terminale tradizionale, invece, può risultare più prevedibile per un negozio fisso con un flusso continuo di clienti. La soluzione mobile ha senso quando la mobilità è una necessità reale, non quando si vuole semplicemente eliminare un dispositivo senza considerare il resto del processo.
La versione corrente è la 3.9.7 e l’app richiede almeno Android 9. Questo la rende accessibile a molti dispositivi ancora in uso, ma io controllerei comunque il comportamento sul telefono effettivo dell’attività prima di adottarla stabilmente. Un dispositivo compatibile sulla carta può essere poco adatto se è lento, condiviso da più persone o privo di aggiornamenti di sicurezza. In un ambiente finanziario, l’età e lo stato del telefono contano quasi quanto la compatibilità minima.
Per chi è una buona scelta e per chi no
La consiglierei a chi incassa in luoghi diversi, vuole ridurre l’attrezzatura e preferisce un flusso concentrato sullo smartphone. È particolarmente sensata per professionisti, lavoratori autonomi e piccole attività che non hanno bisogno di trasformare il pagamento in un sistema gestionale completo. Anche chi effettua consegne o presta servizi a domicilio può apprezzare la possibilità di chiudere il rapporto con il cliente nello stesso luogo in cui svolge il lavoro.
Sarei invece più cauto per un negozio con molti addetti, transazioni ininterrotte e necessità di collegare cassa, inventario e report amministrativi. In quel caso, una soluzione pensata per il punto vendita può offrire un’organizzazione più adatta, anche se richiede hardware separato. Nexi POS non dovrebbe essere scelta solo perché sembra più semplice: la semplicità del pagamento non risolve automaticamente la complessità dell’attività.
La eviterei anche come unica soluzione se la mia zona di lavoro ha una connettività poco affidabile o se non ho una procedura chiara per gestire ricevute, annullamenti e verifiche. Prima di sostituire un terminale fisico, farei un periodo di affiancamento. Userei l’app per una parte degli incassi, confronterei il tempo necessario e osservarei come reagisce il personale agli imprevisti. È un modo concreto per capire se la comodità promessa si traduce davvero in meno attrito.
Confronto con le alternative abituali
Rispetto a un POS tradizionale, l’app vince in portabilità e immediatezza, ma perde parte della sensazione di strumento dedicato. Il telefono è familiare, però può distrarre e richiede maggiore attenzione alla sicurezza fisica. Rispetto a un semplice bonifico, offre un’esperienza più adatta al momento dell’acquisto, perché non obbliga il cliente a uscire dall’interazione per aprire la propria banca e inserire manualmente i dati. Il bonifico resta però utile per importi o rapporti in cui il pagamento non deve essere chiuso davanti al professionista.
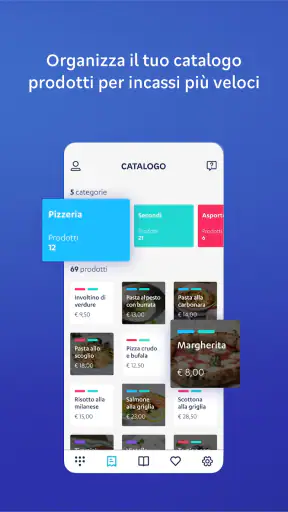
Rispetto ai sistemi di pagamento integrati in un gestionale, Nexi POS appare più focalizzata sull’incasso. Questa specializzazione può essere un pregio per chi vuole cominciare senza cambiare tutta la propria organizzazione, ma diventa un limite quando servono analisi dettagliate, cataloghi prodotti o una visione unificata dell’attività. La domanda giusta non è quindi “qual è il sistema migliore?”, ma “dove voglio che finisca il lavoro di questa app?”. Se la risposta è “nel pagamento verificato”, la scelta è coerente.
Supporto, aggiornamenti e uso responsabile
Un’app finanziaria non si giudica soltanto dalla prima operazione riuscita. Io valuterei anche quanto è facile capire cosa fare in caso di errore, dove trovare le informazioni del servizio e come distinguere un problema dell’app da uno del proprio contratto o della propria connessione. Prima di usarla con clienti reali, terrei a portata di mano i canali di assistenza ufficiali e annoterei la procedura interna per sospendere un tentativo duplicato.
Gli aggiornamenti meritano attenzione. Installare una nuova versione senza leggere le modifiche può cambiare il modo in cui si presenta un passaggio importante; ignorare a lungo gli aggiornamenti può invece lasciare il dispositivo lontano dall’esperienza prevista. Il mio compromesso è aggiornare in un momento tranquillo, provare l’accesso e fare un test prima di una giornata intensa. È un piccolo investimento che evita di scoprire una variazione proprio davanti al cliente.
Dal punto di vista dell’età, la classificazione PEGI 3 la rende adatta a un pubblico molto ampio, ma questo non significa che chiunque debba usarla per gestire incassi. La responsabilità resta dell’intestatario dell’attività e delle persone autorizzate. Per me, il criterio corretto è l’abilitazione al ruolo, non l’età indicata nella classificazione del contenuto.
Il mio giudizio dopo averne valutato il flusso
Nexi POS è una proposta concreta per portare l’accettazione dei pagamenti fuori dal punto vendita. La sua valutazione media di 4,6 e la presenza di oltre 100 mila installazioni mostrano che ha raggiunto un pubblico consistente, ma la sua utilità dipende soprattutto dal modo in cui si inserisce nel lavoro quotidiano. Non la sceglierei per avere un gestionale universale e non la considererei una scorciatoia per ignorare controlli, ricevute o procedure di sicurezza.
La sceglierei quando la priorità è incassare in mobilità con un’app gratuita, sviluppata da Nexi Payments, e quando l’attività può gestire con ordine l’accesso, la connessione e la verifica delle operazioni. Il consiglio più importante che posso dare è provarla prima in condizioni reali ma senza pressione: un importo controllato, un telefono aggiornato, una rete stabile e una procedura alternativa già pronta. La comodità diventa affidabilità solo quando l’utente mantiene il controllo prima, durante e dopo ogni pagamento.
In conclusione, la considero una scelta equilibrata per il professionista mobile e per la piccola attività che vuole semplificare l’incasso senza trasformare lo smartphone in un intero sistema aziendale. Per un negozio strutturato o per chi pretende funzioni amministrative avanzate, guarderei invece a una soluzione più ampia. Se il tuo bisogno principale è accettare pagamenti mentre lavori lontano dal banco, Nexi POS merita una prova attenta; se il problema è organizzare tutta l’attività, la cercherei solo come parte di un insieme più completo.
Domande frequenti su Nexi POS
Che cos’è Nexi POS e a chi è rivolto?
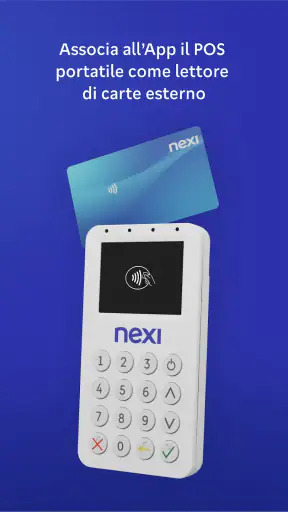
Nexi POS è una soluzione per accettare pagamenti con carta e dispositivi contactless, pensata soprattutto per commercianti, professionisti, artigiani e attività con vendita in presenza. In base all’offerta scelta, può funzionare tramite terminale fisico oppure con uno smartphone compatibile. Prima di attivarlo è importante verificare requisiti, disponibilità del servizio, costi applicati e condizioni contrattuali dedicate alla propria attività.
Quali metodi di pagamento posso accettare con Nexi POS?
Con Nexi POS è generalmente possibile accettare le principali carte di credito, debito e prepagate appartenenti ai circuiti supportati, oltre ai pagamenti contactless tramite smartphone o smartwatch compatibili. La disponibilità effettiva può variare in base al modello di terminale, al contratto sottoscritto e ai circuiti abilitati. È consigliabile controllare sempre l’offerta aggiornata prima dell’acquisto o dell’attivazione.
Nexi POS richiede un contratto o prevede costi aggiuntivi?
Sì, l’utilizzo di Nexi POS è collegato a condizioni economiche che possono includere commissioni sulle transazioni, eventuali costi del dispositivo, canoni, spese di attivazione o altri addebiti previsti dall’offerta. Le tariffe non sono necessariamente uguali per tutti e possono dipendere dal volume degli incassi e dal tipo di cliente. Leggere attentamente il contratto aiuta a evitare sorprese.
Posso usare Nexi POS direttamente dallo smartphone?
In alcune configurazioni Nexi offre soluzioni che consentono di trasformare uno smartphone compatibile in un punto di accettazione per pagamenti contactless, senza necessariamente utilizzare un terminale tradizionale. Sono però indispensabili requisiti tecnici specifici, come sistema operativo aggiornato, supporto NFC e compatibilità del dispositivo. Prima di procedere, conviene verificare l’elenco ufficiale dei modelli supportati e i limiti del servizio.
Nexi POS è sicuro e cosa succede se la connessione non funziona?
Nexi POS utilizza normalmente sistemi di sicurezza dedicati ai pagamenti elettronici, con autenticazione, protezione dei dati e procedure di verifica delle transazioni. Tuttavia, il funzionamento può dipendere dalla connessione internet o dalla rete mobile disponibile. In caso di problemi, una transazione potrebbe non essere completata. È utile mantenere il dispositivo aggiornato, controllare la rete e conoscere i canali di assistenza Nexi.













